30家家居上市企业2026年三季报复盘:业绩分化加剧,仅5家营收净利双增
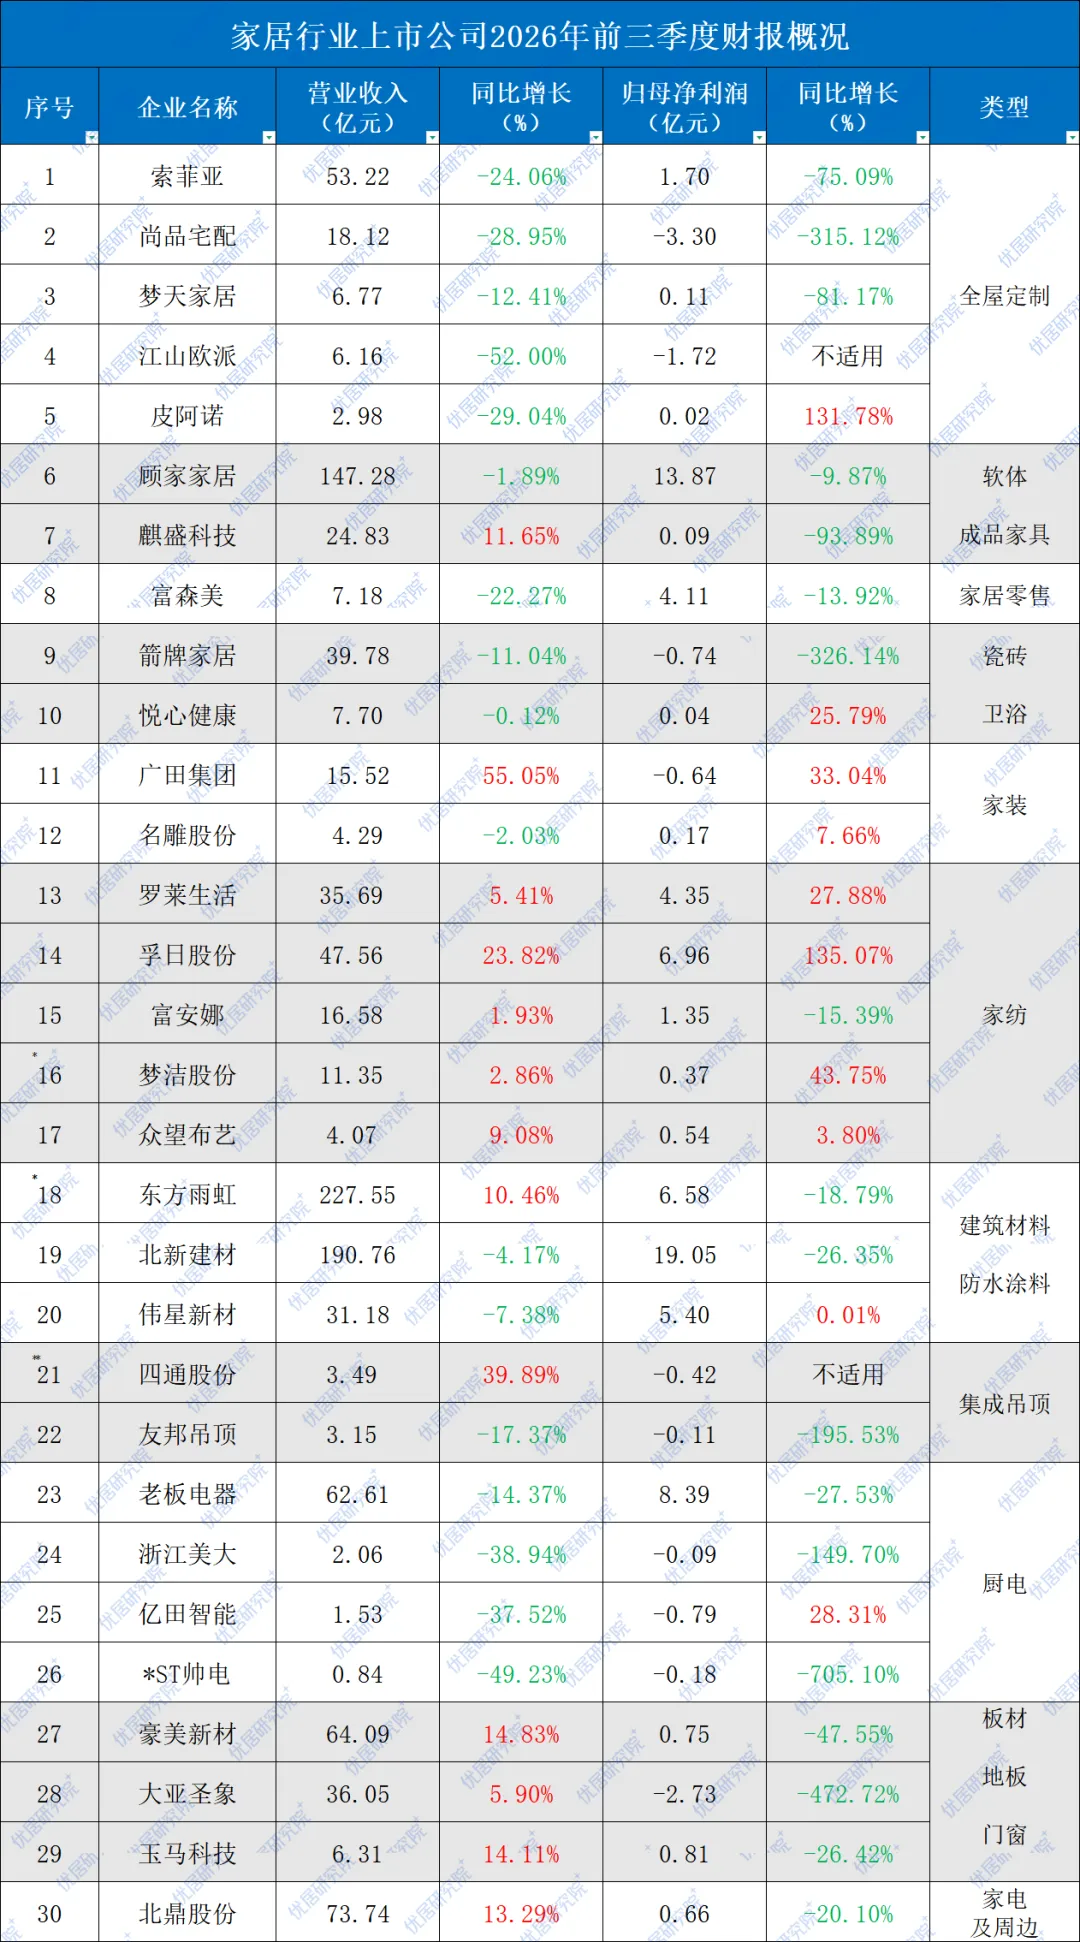
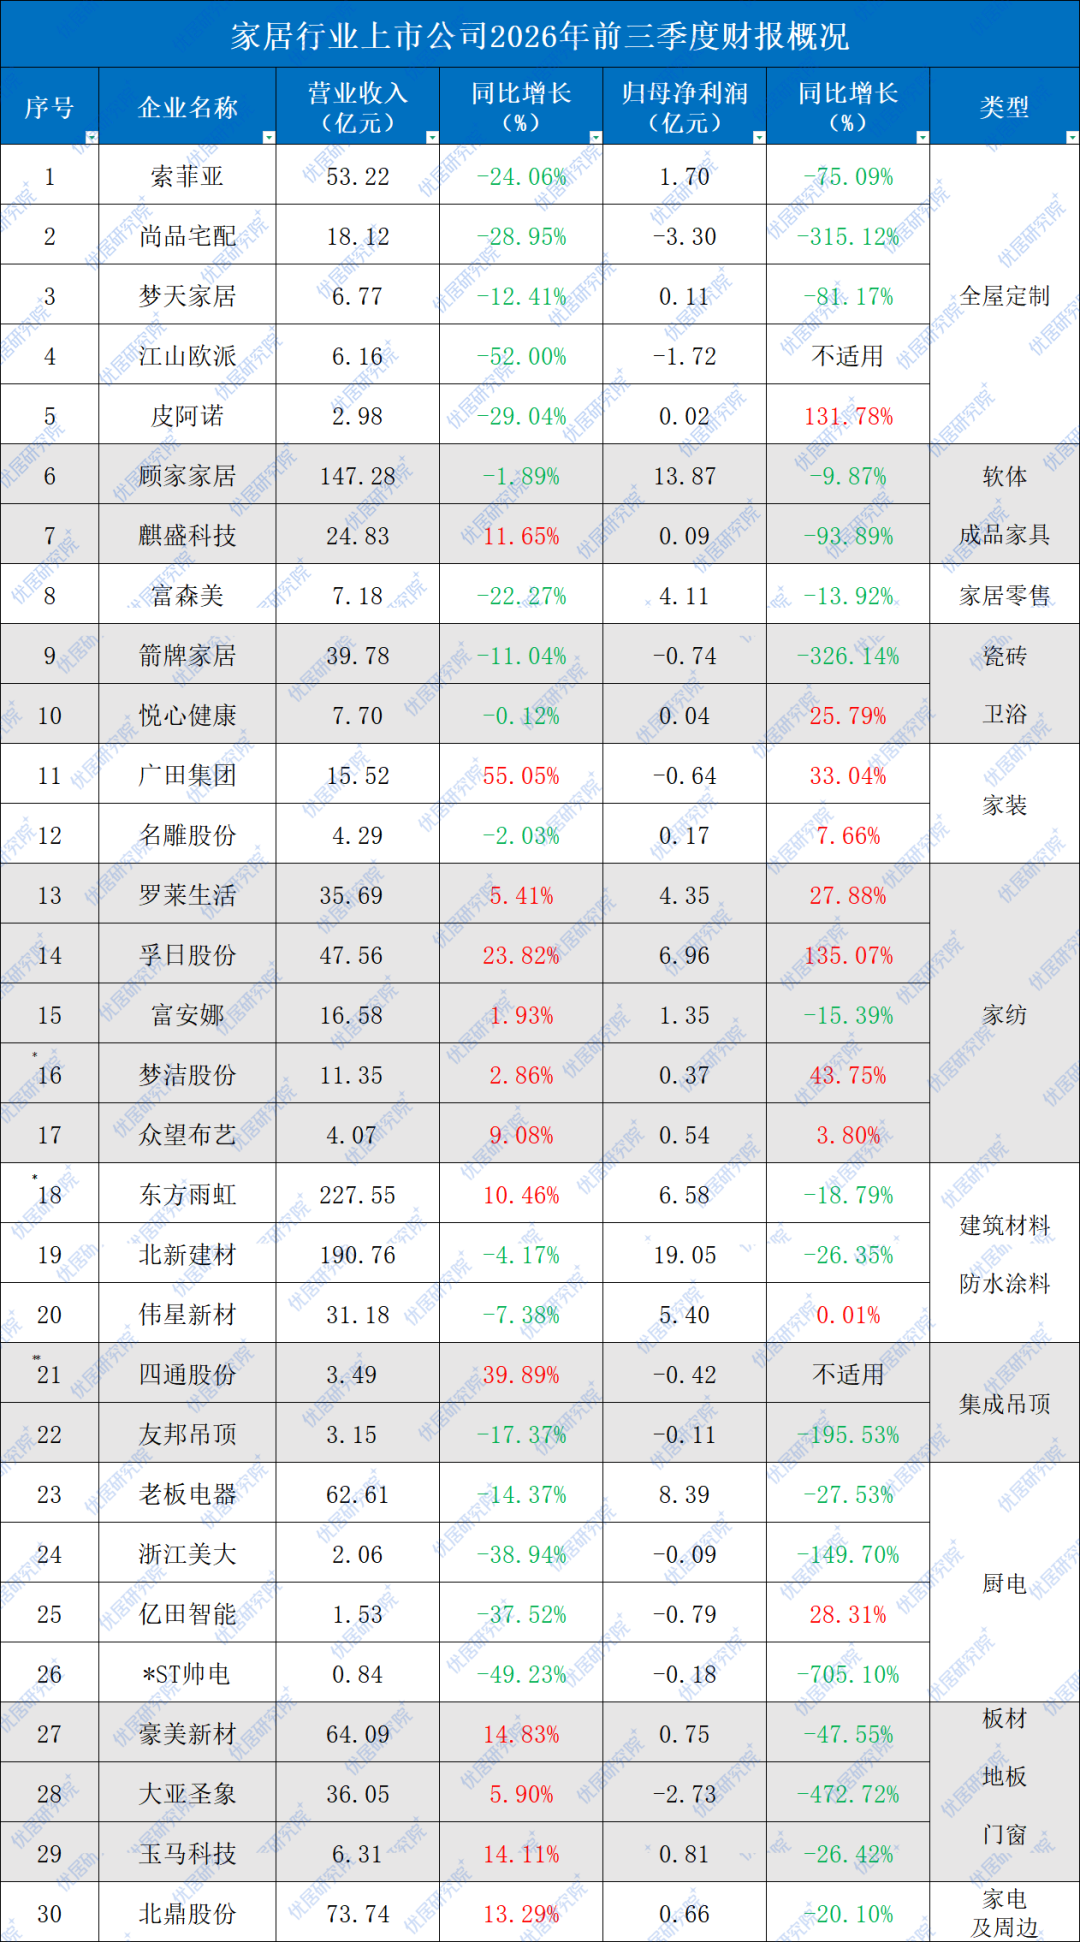
截至2026年10月27日20时,优居研究院重点关注的家居上市企业中已经有30家发布2026年三季度报,从已披露的三季度报数据来看,仅13家企业实现营收正增长,10家企业实现净利润正增长,业绩分化加剧。
(本表格将持续更新)
分品类来看,全屋定制是新房交付链条绑定最深的赛道,也是压力最突出的板块。索菲亚、尚品宅配、江山欧派、梦天家居前三季度营收、利润均双下滑,渠道转型阵痛持续显现;皮阿诺同样营收下行,利润修复得益于大额一次性非经常性收益托底,与主业并无关联。
软体与成品家具赛道分化加剧,龙头顾家家居主动推进业务结构重整,优先保障盈利与现金流,实现营收147.28亿元。麒盛科技营收同比增长11.65%,但净利润暴跌93.89%,增长主要来自海外订单拉动,利润被汇兑损失、海外市场拓展费用侵蚀,直观暴露外销型软体企业“有量无利”的风险。
瓷砖卫浴作为强竣工链品类,板块内部分化突出。箭牌家居前三季度营收、净利润双下滑;悦心健康营收基本持平,利润虽逆势增长25.79%,但增长是依靠康养、城市更新多元业务以及减值损失收窄对冲了陶瓷业务的疲软。
装饰装修板块,广田集团得益于工程端、旧改批量订单的拉动,前三季度营收同比大增55.05%至15.52亿元,亏损缩小;名雕股份营收小幅下滑,净利润微增。
家纺是居住链条里整体韧性最强的赛道。孚日股份、罗莱生活、富安娜、梦洁股份全部实现盈利,多数企业营收、利润双增长。家纺属于居住改善、软装换新品类,单品金额偏低、无需硬装施工、更换门槛低,和新房交付的绑定度远低于定制、瓷砖等竣工链品类;需求更多来自居家审美升级、睡眠消费升级、季节性替换,叠加线上渠道持续发力,需求结构更分散、周期波动更小。
建筑材料、防水涂料是地产后周期核心材料,龙头企业规模壁垒深厚,营收底盘扎实。但地产竣工端复苏不及预期、市场竞争激烈、原材料波动挤压毛利,导致利润端普遍承压。东方雨虹作为行业龙头企业,以227.55亿元的营收实现10.46%的增长;伟星新材盈利同比近乎持平,得益于其零售渠道占比更高。
厨电赛道同样面临新房配套需求萎缩的压力,老板电器、浙江美大、*ST帅电营收、利润均下滑;亿田智能净利润虽同比增长28.31%,但仍处于亏损状态,厨电企业应转向存量换新、以旧换新等寻找增量。
新房红利退潮之下,家居行业增长逻辑持续重构,脱离竣工周期依赖、深耕存量焕新与零售渠道,或将成为家居企业穿越周期的核心抓手。
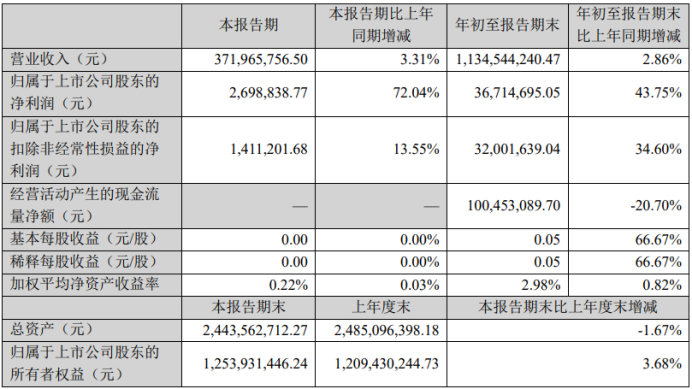
上一篇:快讯丨梦洁股份2026年前三季度实现营收11.35亿元,同比增长2.86%
下一篇:没有了