10月楼市分化加剧:新房供需双弱,二手房持续放量
中指研究院最新监测数据显示,10月楼市不同梯队城市、一二手市场走势进一步背离,结构性特征突出。
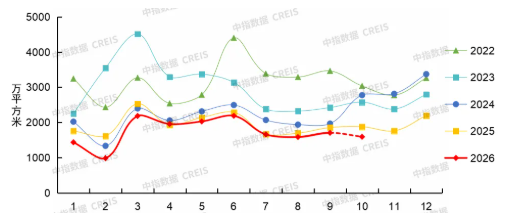
新房端呈现成交、供应同步走弱的格局。10月重点100城新建住宅成交面积约1600万平方米,同比下降 15%。分城市梯队来看,行情分化明显:一线城市整体同比增长4%,北京、上海分别同比上涨24%、4%;二线、三四线城市同比分别下滑22%、11%,拖累大盘表现。1-10月,百城新房累计成交约1.7 亿平方米,同比下降11%。
重点100城新建住宅月度成交面积走势
图源中指研究院公众号
供给端同样持续收缩。10月重点50城新房批准上市面积同比下降约三成,1-10月累计上市规模同比回落两成。受前期土地成交、新开工规模走低影响,新增可售项目受限,仅北京等少数城市供应保持明显增长,供给收缩也制约了新房市场修复空间。
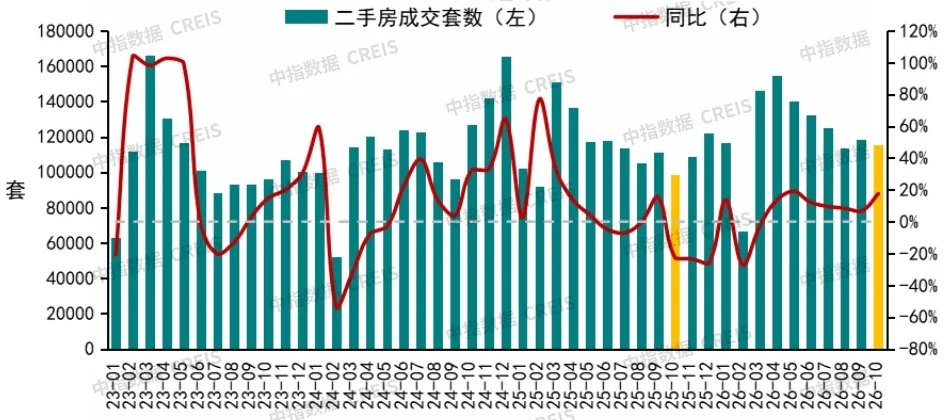
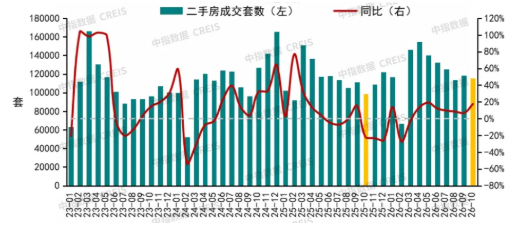
二手房市场则走出独立行情。10月18城二手住宅成交11.6万套,同比增长 17.5%,同比增幅较上月扩大10.9个百分点;1-10月累计成交123万套,同比增长7.3%。
18城二手住宅月度成交套数及同比
图源中指研究院公众号
核心城市成为存量交易的主力。上海二手房同比上涨34.7%,自3月起连续8个月同比正增长;北京同比上涨8.2%,深圳同比上涨3.9%。部分二线城市热度同样亮眼,苏州、宁波二手房同比增幅均超30%,置换需求持续支撑重点城市二手房成交。
整体来看,市场重心持续向存量端倾斜,一线依靠改善需求托底新房,而多数二三线新房供需承压,城市间的分化格局仍将延续。
Tags