子公司关停、海外工厂火灾、应收账款逾期,这家公司多重风险集中爆发
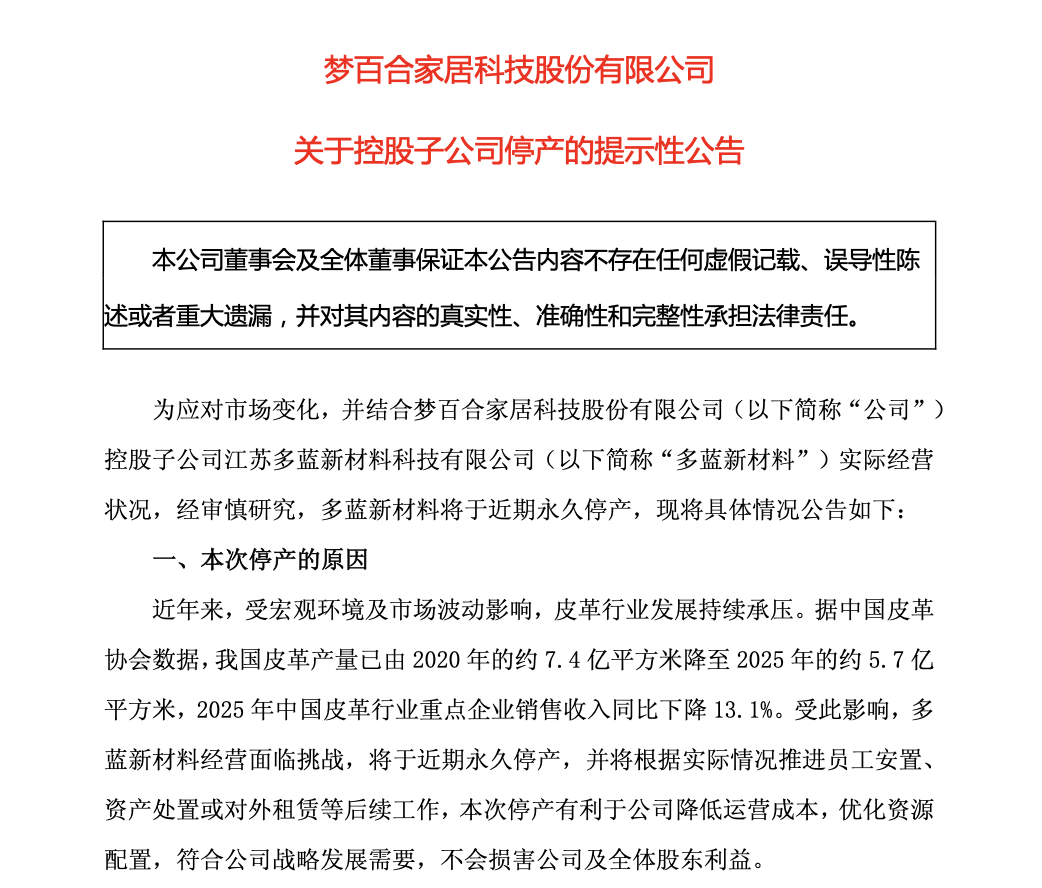
9月18日晚间,梦百合发布公告,宣布控股子公司多蓝新材料将于近期永久停产,主动砍掉亏损副业。这一动作,是梦百合连续数年海外经营承压背景下,结构收缩的又一步,背后是海外大举扩产能、拓渠道积累的多重风险集中显现。
回溯近年经营脉络,梦百合长期重仓海外建厂、发力海外渠道,虽然床垫主业营收仍保持增长,但海外市场的一系列变量持续吞噬利润。
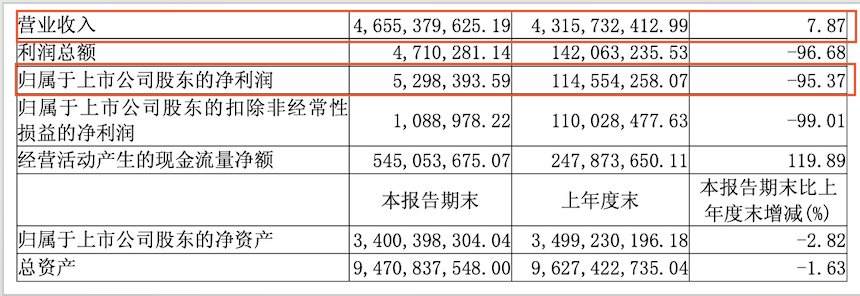
2026年上半年,梦百合实现营收46.55亿元,同比增长7.87%;归母净利润529.84万元,同比大幅减少95.37%,根源在于海外业务占比高,美元汇率剧烈波动带来大额汇兑冲击。
渠道端风险同样突出,据2026年4月梦百合披露信息显示,欧洲两大核心渠道MC、Dormeo形成逾期应收账款4.32亿元,欧洲消费下行导致回款受阻。实控人倪张根以个人资金兜底代偿,先行代偿1.2亿元,剩余3.12亿元约定在2026年底前结清,上市公司应收风险转移至实控人个人层面,成为海外渠道扩张留下的典型遗留问题。
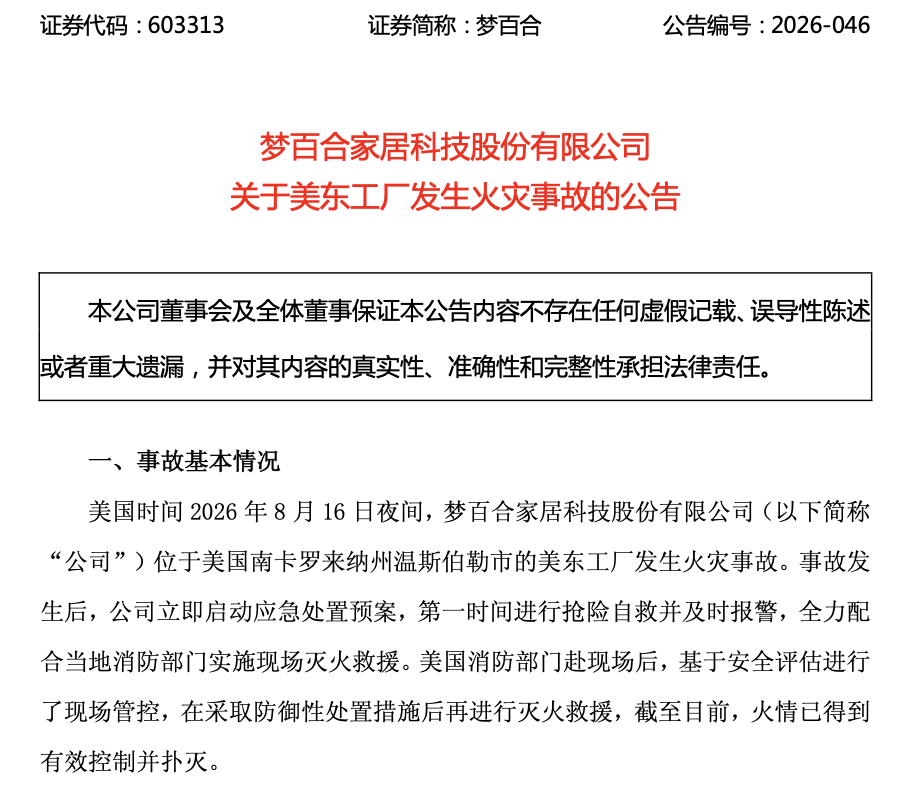
海外生产端也突发扰动。2026年8月,梦百合美国南卡罗来纳州美东工厂发生火灾,所幸无人员伤亡,相关资产有保险保障,公司将订单转移至美西工厂维持交付。虽然属于一次性事故,但叠加本就紧绷的海外经营环境,进一步放大经营不确定性。
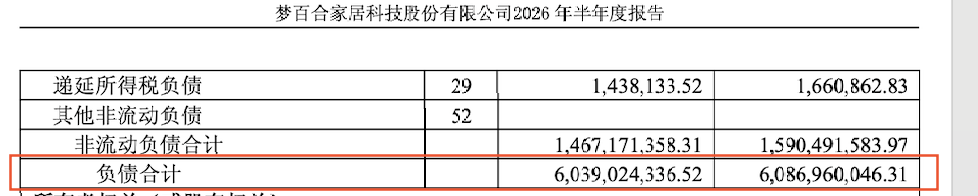
债务层面,梦百合压力并未缓解。2026年中报资产负债率达63.76%,负债合计60.39亿元,早年海外建厂、渠道持续投入形成的存量负债,带来较高财务成本。
在此背景下,关停多蓝新材料,标志着梦百合经营思路从规模扩张转向盈利优先。但这仅是阵痛期的被动调整,并非危机解除。汇兑波动、海外客户回款难题、高位负债水平、海外工厂各类突发事件,仍是持续存在的风险。
对梦百合而言,剥离亏损资产、实控人兜底应收只能短期缓冲压力,如何稳住海外主业现金流、持续化解多年海外扩张埋下的各类遗留风险,仍是接下来最核心的考验。