局旧改,一个看上去很美好,参与起来很难的生意
家居建材行业当下有三个普遍性的共识:
1、房地产步入存量的新周期;2、家居行业的商业机会转向存量市场;3、局装、旧改、换新机会巨大。
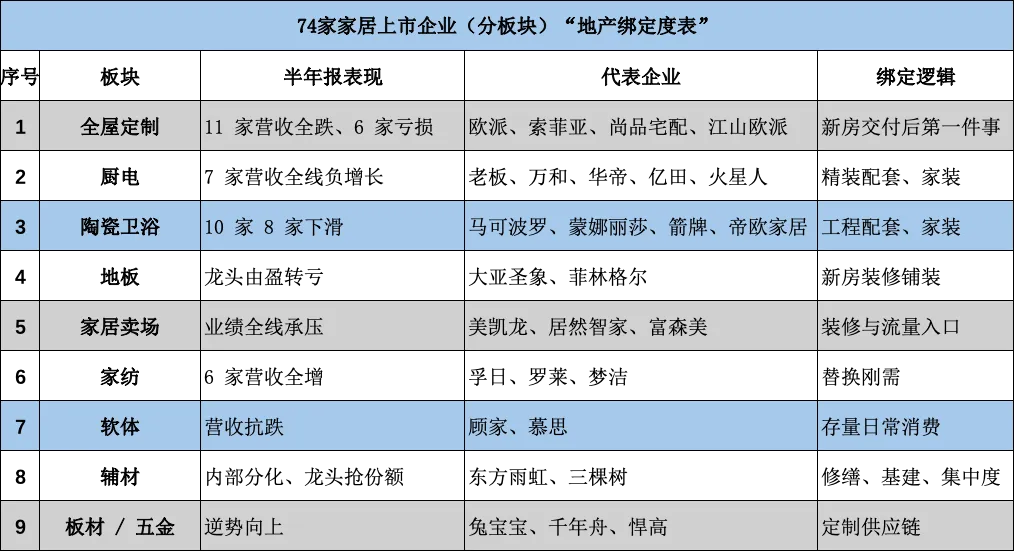
局旧改(局部改造+旧房翻新)被行业称为“第二增长曲线”,几乎所有头部家居企业都想布局,或是已经在布局,但真正跑通商业模型的还没有出现。
现实尴尬的情况是,局旧改订单大量流向没有门店、没有品牌、没有系统的“游击队”,而手握供应链和组织的正规军却在门口徘徊。
局旧改当下的困境是:这是一个“看上去很美好,但参与起来却很难”的确定性超大市场!
装修的生意入口变了
判断行业是否真正进入存量时代,不能只看“新房卖不动了”,要看三个指标是否同时转向。
第一组:新房。
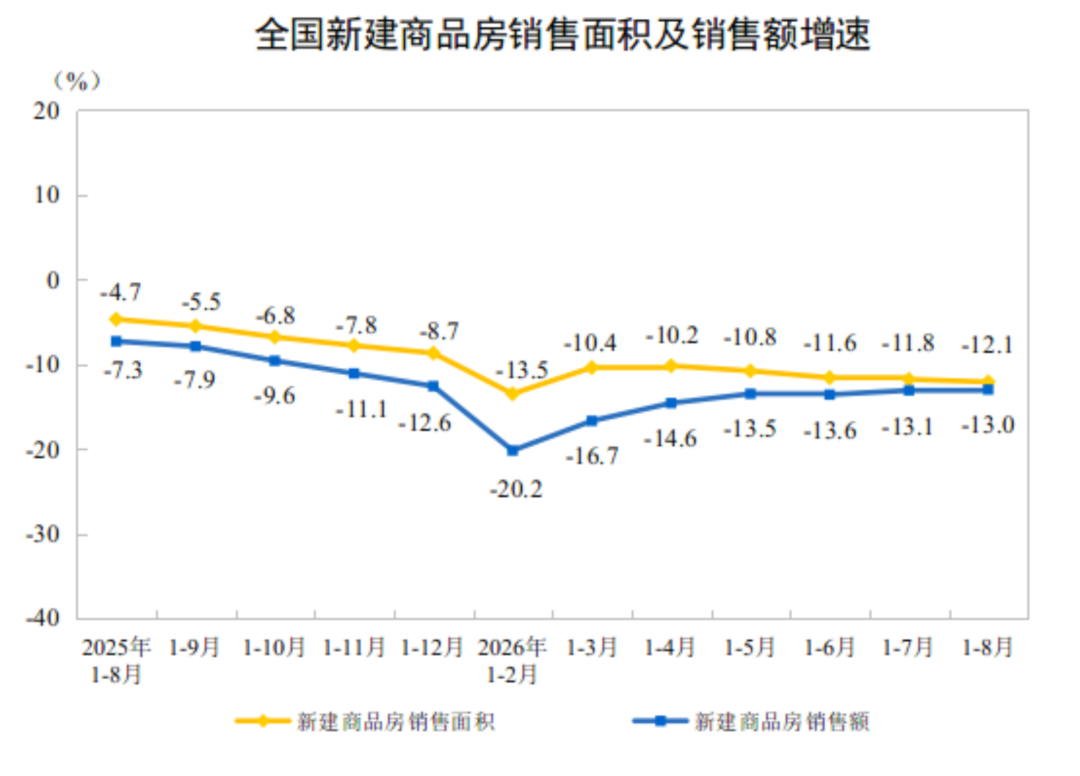
全国商品房销售面积在2021年达到17.94亿平方米的历史峰值,销售额18.19万亿元,业内称“双18”。此后连续回落:2022年13.58亿平方米、2023年11.17亿平方米、2024年9.74亿平方米,三年缩水约46%,销售规模退回2009年水平。
2019年1月-2026年9月全国新建商品房月度成交面积
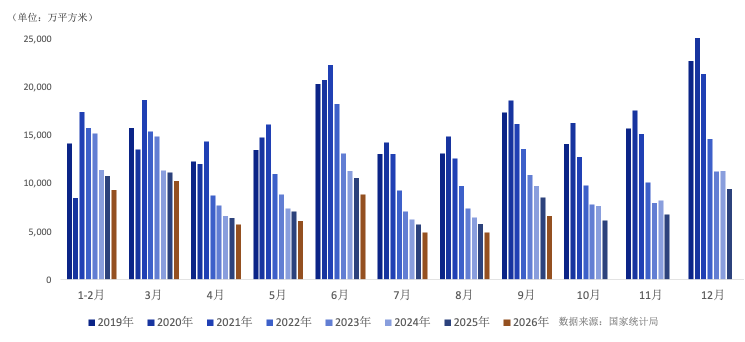
数据来源:国家统计局;优居研究院汇总、整理
进入2026年,下滑仍在继续:上半年新建商品房销售面积4.01亿平方米,同比下降11.6%;销售额3.79万亿元,下降13.6%;房地产开发投资同比下降18.0%,新开工面积同比下降23.4%。
尤其值得注意的是,上半年新开工面积仅相当于销售面积的58%。供给端在主动收缩,这意味着未来两年的新房交付量还会进一步减少,新房装修这条需求管道只会越来越细。
第二组:二手房。
2025年全国二手房网签面积约7.37亿平方米,占住房总交易量的比重接近46%;2026年上半年,二手房网签面积同比增长10.2%,在新房和二手房交易总量中的占比达到50.4%,历史上首次在半年度尺度上超过一半。
北京、上海、江苏、广东等18个省(区、市),二手住宅交易面积已超过新建商品住宅。核心城市的流转明显加速:北京6月二手住宅网签1.66万套,创近五年同期新高;上海二手房月度成交连续四个月突破2.5万套。
第三组:房龄。
这是最容易被忽略、却最具决定性的一组。中国城镇存量住宅已超过4.2亿套,其中房龄超过15年的约占六成。按住宅水电管线、防水层的设计使用寿命为15–20年计算,1998年房改之后建成的那批商品房,正在集中进入“基础设施更换期”。
把2026年上半年的新房和二手房数据放在一起,能看到一个更完整的事实:
新房销售面积同比下降11.6%,二手房网签面积同比增长10.2%,一降一升,几乎对冲;新房与二手房合计网签交易面积约8.32亿平方米,同比仅微降0.8%;4月以来交易总量连续同比正增长,6月16个重点中心城市交易总量同比增长21.7%,全国有207个城市实现正增长。
住房总需求没有消失,它只是换了一种实现方式:从“买新房子”变成“买旧房子”。
把三组数据合起来,可以得出一个关键结论:
装修需求的入口,已经从“新房交付”切换为“二手房过户+房龄到期”。
这个切换的意义远比“市场规模”重要。因为入口变了,客户的决策逻辑、支付能力、改造范围全都变了。
新房业主是从零开始:空间空白、预算充足、愿意一次做全屋整装,决策周期长但客单价高;
二手房业主是接手一个既成事实:房子能住,只是不满意,心态是“先住进去,慢慢改”,天然就是局改客户;
老房自住业主是被问题推着走:漏水了、跳闸了、瓷砖空鼓了、墙皮脱落了,是被动触发、即时决策。
过去装企卖的是“理想生活”,现在客户要的是“解决麻烦”。这是两种完全不同的生意。
存量装修市场有多大?
存量需求之所以具有确定性,是因为它建立在物理规律而非消费意愿上。
旧房改造和换新问题不会因为业主收入预期下降就消失,也不会因为补贴退坡就推迟,它们只是被延后处理。
存量装修改善的市场到底有多大?来看几组数据。
1、旧房改造与局部翻新全口径市场规模(含装修、建材、家具、家电、软装)突破4万亿元;
2、中指研究院口径的存量翻新市场约2.5万亿元,长期保持8%以上增速;
3、局部改造占存量改造订单的75%以上,局改需求同比增长超过200%;
4、局部旧房改造的施工服务细分市场约3697亿元。
5、按更保守的算法:2.5亿套15年以上老房,年翻新渗透率2%–3%,其中七成选择局部改造而非全屋重装,按3万–5.6万元客单价计,局旧改的施工服务市场在万亿量级。
一个更为细碎的市场
局旧改真正的战场是业主日常的换新,它的特征是:单笔金额小(几千到几万)、决策由单个家庭做出、触发点是具体的生活痛点、交易依赖信任而非招标。
这种需求的密度有多高?装修平台土巴兔的数据显示,局改项目需求环比增长27%,微装项目需求环比增长29%;超过72%的翻新业主会在施工阶段同步更新厨电产品;适老化改造方面,全国超过1.4亿套老旧住宅存在需求。
局旧改业务的特点是:极度分散、极度本地化、极度依赖信任。它由几百万个家庭在几万个小区里,一次又一次地做出小额决定。
从这方面可以看出,存量周期带来的不是“更大的市场”,而是“更碎的市场”。需求总量在增长,但需求颗粒度在变小、决策单元在下沉、交付半径在缩短。
市场规模的增长曲线是平滑的,但需求的形态发生了结构性变化——从工程大项目、家装整装的高客单项目,变成了“海量小项目”。这个变化,对于装修和家居建材行业来说,不是机会,是考题。
现实困境,商业变现难
一个尴尬的现实是,局旧改市场需求大,但大公司想进去并不容易。
2026年,几乎所有头部企业都做了布局:欧派推出“青岚小筑”,金牌推出6万元起步的社区局改店,索菲亚推出7天厨房翻新,京东发布“局改焕新”体系,贝壳把圣都局改试点扩到13个城市,东方雨虹成立旧改技术联合实验室,九牧联合六家旧改品牌搭建生态。
大家的动作都很到位,但动作到位不等于模型跑通。目前来看,尚未有真正在商业上跑通的公司。综合来看,主要有两个方面的原因:
1、成本结构错配
大公司的成本结构,是为15万–30万客单价设计的,但局旧改都是小项目,当客单价从15万降到3万,这些固定成本不会等比缩小,而是被压缩到1/5的营收里去摊。局旧改的毛利率看起来不低,但绝对毛利额偏小。如果成本费用没有同比下降,这门生意就是亏的。
2、服务属性极重
现实是,局旧改这块市场被“游击队”填满了。所谓的游击队,是指没有门店、没有品牌、没有系统的小施工队、夫妻店、熟人介绍的工长。他们在局旧改市场的份额,行业普遍估计在60%以上。
游击队能比大公司便宜30%–40%,而且还有钱赚。但真正的护城河不是价格,是“信任半径”。局旧改是一笔“高信任、低金额”的交易。
当金额只有两三万时,业主不愿意为“品牌”支付溢价,但极度在意“出事谁负责”。游击队的工长就住在三公里内,微信随时能回,出问题第二天就上门,这种响应速度,是任何跨区域连锁组织都难以复制的。
用整装的模型做局改,永远算不过账。做惯了全案装修的生意,小客单值、落地服务重的业务干不了。这些就是大公司“看上去很美好,参与起来很难”的根本原因。
三个关键的破局点
大的家装公司、品牌建材家居大厂,如果确立了掘金存量局旧改市场的战略,那么就得从三个关键点上破局。
1、必须有落地服务能力
这是地基。没有它,其他都是空中楼阁。但“落地服务能力”不等于“有工人”。它指的是:把非标的现场作业,变成可控、可复制、可验收的组织能力。能把“在别人家里干活”这件事管好的组织,才具备做局改的资格。这一条,比任何供应链优势都难建立。
2、产品交付模式创新
有了交付能力,第二步是把“服务”变成“产品”。传统的局改是接单定制,效率上不去、成本下不来。产品化的方向是:把高频需求做成标准SKU,用“选择”替代“设计”。
产品化的真正价值,不是让客户更便宜,而是让组织更轻。当一个单不再需要资深设计师、不再需要反复报价、不再需要项目经理全程盯,边际交付成本才可能下降。
3、分利模式重构
这是三点中最关键的部分。前面说过,大公司做不了局改,表面是成本问题,本质是分利机制问题。一个组织愿意做什么生意,取决于这个生意能不能让链条上的每个人都赚到钱。
连锁加盟模式真的靠谱吗?
这两年有不少新兴的创业型公司在拓展局旧改赛道,其中很多采用了连锁加盟模式。“6万元开店”、“10万元启动”、“3–6个月回本”、“年赚30–50万”的话术招商在行业内大行其道。
行业内也对此很关注,这种模式靠谱吗?
要判断一个加盟体系是否靠谱,只需问三个问题:
1、总部的收入来自哪里?如果主要来自加盟费、保证金、首批进货款,而不是来自门店持续经营的供应链返利和服务费,那它做的就是“招商生意”,不是“局改生意”。
2、总部有没有直营店,且直营店是否盈利?没有直营验证的模型,是纸上的模型。
3、关店率是多少?只讲开店数、不讲关店数的招商,信息是不完整的。招一批,死一批,本质是营销生意。
用加盟费赚钱的商业模式,本质是把风险转移给加盟商,而不是把能力复制给加盟商。这种模式在局旧改赛道是极其危险的,因为局改单值小、容错率低,加盟商一旦前期不能快速盈利,就很难支撑下去。所以,真正可复制的加盟,总部赚的应该是“效率钱”,不是“入场费”。
结语
这一轮局旧改的热度,有相当一部分是供给端推着走的。
建材家居增量时代所积累起来的产能需要新出口;品牌企业增长见顶,需要新故事;资本需要新概念。于是所有人都在讲局改,但讲的人和做的人,往往不是同一批。
历史已经给过教训。2015–2018年那一轮互联网家装浪潮,实创、一号家居网、苹果装饰相继崩盘;2024–2026年,东易日盛、住范儿、靓家居、沪上茗居、爱空间相继倒下。它们的共同点不是不努力,而是用“扩张”替代“能力”,用“规模”替代“盈利”,用“预收款”替代“现金流”。
局旧改不会重演完全一样的故事,但会重演一样的规律。
这门生意最终属于那些愿意蹲下来、在一个城市、几十个小区、上千个工地里,把工艺、工序、分利、交付一件一件磨出来的企业。它不快,但它真实。
存量时代的钱,是“慢钱”,需要做“难而正确的事”。想用增量的速度去赚它,本身就是最大的误判。
下一篇:没有了