家居企业要下决心和地产解绑啦!
主笔|张永志 资深媒体人、策划人,优居研究院院长
2026年家居企业的半年报把行业面临的挑战展现得淋漓尽致。优居研究院重点关注的 74 家上市企业里,营收、净利同比双增的,只有13家,占比不足两成。
这份成绩单,被一条清晰的逻辑串了起来——「跟地产绑定多深,成绩单就有多难看」。
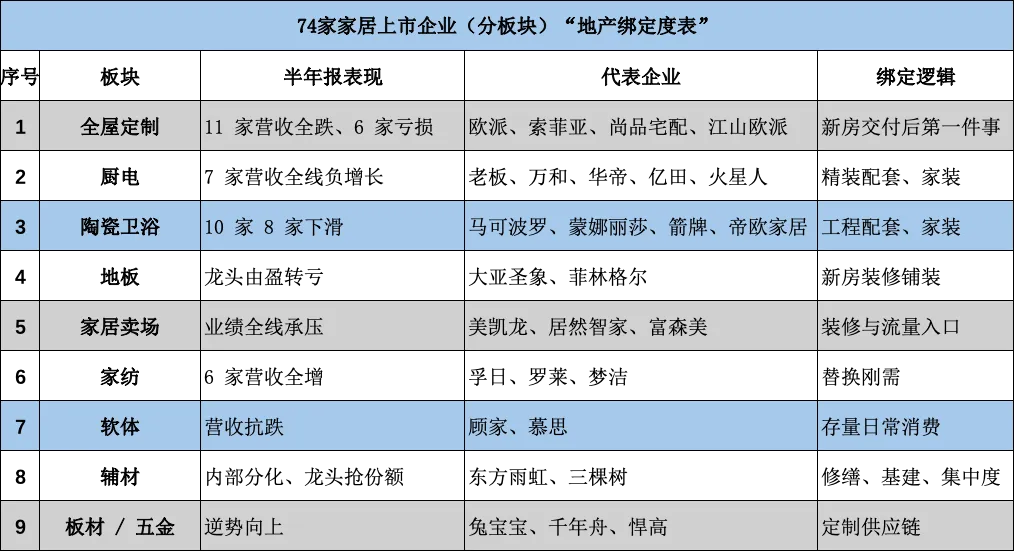
把74家企业按板块摊开,一张“地产绑定度”图谱就出来了!
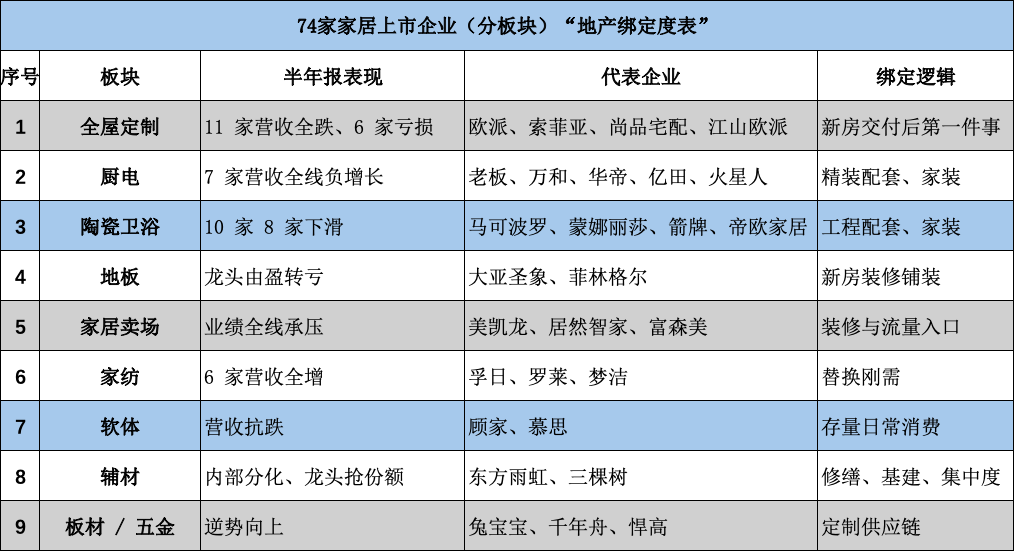
需求的天平,已倒向存量
先看两组家居建材产业上游、地产维度的最底层数字。
2026年上半年,全国新房销售面积4.01亿平方米,同比下降11.6%;新建商品房销售额37945亿元,同比下降13.6%。另一边,二手房网签面积同比增长10.2%,占住宅总交易面积的比重达到50.4%,首次突破半数。
这不是一次偶然反超。拉长时间维度看,二手房交易占比2020年仅27%,2025 年升至46%,2026年前8个月已经突破52%,呈现一条清晰的上升曲线。9月18日,住建部在国新办发布会上明确定调:我国房地产已经进入存量时代。
更关键的是未来五年。多家机构预测,二手房成交占比将持续超越新房,成为市场的绝对主力;到2030年,全国二手房交易规模有望突破10万亿元。这个趋势落到家居行业,就是一个明确的答案:新房装修的蛋糕在缩小,存量翻新和局部改造的蛋糕在快速变大。
尤其值得注意的是“局装旧改”这个结构性机会:在旧房翻新的总需求里,局改占比已经超过60%,厨卫改造、墙面翻新、阳台改造等细分项目需求同比增长超过55%。这意味着,存量市场的机会不只是“重装一套房”,更是“改好一间厨、刷好一面墙”的高频、碎片化需求。
在一升一降之间,中国住房市场的需求结构,完成了一次根本性的翻转:新房主导的“增量时代”谢幕,二手房、存量房主导的“存量时代”登场。
这对家居行业来讲,是根本的结构性巨变。过去二十多年,家居企业的增长引擎,几乎全部挂在新房交付这根链条上。新房卖出去,装修才开工,柜子、厨电、吊顶、瓷砖才有订单。新房一收缩,这条链上的每一个环节,同时断流。于是,分化来了。而且这种分化,严格按“绑定度”排布。
绑定最深的,都摔得最重
绑定最深的是全屋定制。
11家定制家居上市企业,2026年半年报营收全部同比下滑,除梦天家居下滑7.93%之外,其余跌幅都在两位数以上,江山欧派营收接近腰斩;利润端更惨,11家里有6家归母净利润为负。
定制为什么最惨?因为它跟新房交付的绑定是最硬的。一套房子,定制柜子几乎就是“交付后第一件事”。新房一收缩,它第一个被断粮。
陶瓷卫浴,同样是重灾区。10家上市企业里8家下滑。马可波罗营收27.50亿元、下滑14.54%,净利润缩水34.09%;箭牌家居由盈转亏,净利润暴跌314.64%;瓷砖卫浴工程渠道绑定得深,地产上游一收缩,订单就断流。
地板也扛不住了,领头羊大亚圣象木地板的收入同比下滑32%。地板是“新房铺装”的代名词,房子不交付,地板就无处安放。大亚圣象这份成绩单,是“深度绑定”最惨烈的一个注脚。
作为最重要的线下渠道,三大龙头家居卖场:红星美凯龙、居然智家、富森美家居营收也全部下滑。
这些板块的共同点,不是企业经营不行,是“出生”就绑在了新房交付上,受地产周期影响最大!
离地产最远的,活得最好
另一头,是和地产绑定不深的家纺和软体。
6 家家纺上市企业,营收全部正增长;利润更亮眼,孚日股份、罗莱生活、梦洁股份净利润同比涨幅都超过30%。家纺的生意逻辑很简单:替换频次高、消费意愿强。被子旧了要换,床品脏了要换,跟新房交付没半点关系。
软体成品,是「离地产不算远、但靠日常消费吃饭」的一类。沙发、床垫相当一部分卖的是改善和替换,不全是新房交付。2026年沙发类市场规模已达1200亿元,而驱动这笔生意的,是消费升级而非新房交付。
顾家家居以98.75亿元稳坐软体头把交椅,营收逆势微增0.75%;慕思股份营收24.91亿元、基本持平。但要注意,它们也只是“保住了生意”,利润下滑也是深受行业周期和市场影响。离地产远,能让你活下去,但保住利润还是有相当大的难度。
真正值得期待的,是这两个品类正在打开的“新零售”通道。
家纺领域,即时零售已经跑出样板。水星家纺2025年11月入驻美团闪电仓,到2026年8月,商品搜索转化率提升210%、销售额暴涨530%,一个长期依赖线下门店的传统品类,靠“30分钟送达”重新找到了增量。这打破了「即时零售只适合生鲜快消」的旧认知,也为低频大件品类打开了一个全新的窗口。
在软体,则是全渠道的爆发。目前,软体品类的消费路径也已经变了,55%的用户通过电商、小红书、抖音了解家具,再回到线下卖场完成购买,“线上种草、线下成交”成为主流模式,直播电商在家居品类的渗透率已达68%。
这两条新零售通道的共同点,是把生意的重心从「一次性的大宗交易」,转向「持续的用户经营」:过去靠一个楼盘、一批业主,现在靠社区、靠内容、靠复购;行业竞争的核心资产,也从“流量”变成了“信任”。对一个离地产很远的品类来说,这才是真正的长期红利。
综合来看,软体和家纺的共同点,是需求来自「替换、改善、刚需」,而不是“新房交付”。离地产越远,越扛得住这轮寒流。而离用户越近,越有机会在新零售里长出新曲线。
家装辅材展现龙头效应
在多数板块营收全线下滑的背景下,家装辅材是少数“龙头还能增长”的板块。不是因为它没受冲击,而是因为它正在上演一出「大鱼吃小鱼」的行业整合。
先看龙头们的成绩单。东方雨虹营收148.67亿元、净利6.13亿元,双双正增长;北新建材营收126.31亿元,石膏板主业承压,但防水卷材、涂料「两翼」分别逆势增长3.35%、5.48%;三棵树营收60.39亿元、微增3.83%,基材与辅材、家装墙面漆双双增长11%以上。在行业普遍失血的当口,龙头还能守住增长,本身就是个强烈的信号。
辅材的生意,天然是「规模制胜」。防水、涂料、石膏板、家装管道这些品类,产品高度标准化、运输半径有限、渠道网络必须足够密——规模越大,单位成本越低,集采议价能力越强,渠道铺设也越经济。这就决定了它是一个「强者恒强」的赛道。
龙头每多一份份额,成本就比对手低一分,价格战里就多一分胜算。北新建材以石膏板事业群统筹龙牌、泰山、梦牌三大品牌,靠的正是这种协同供应链和规模集采,在需求承压的环境下依然把成本压得住。
而地产下行,恰恰成了龙头集中度提升的加速器。中小辅材企业正在加速退出,腾出来的份额,被龙头顺势收割。此外,龙头们还在加速渠道下沉与品类扩张,趁行业洗牌,把份额和渠道一次性做厚。
从公装到家装、从城市到县乡,把过去够不着的存量修缮、社区局改市场一并吃下。品类上,从单一材料走向整体解决方案。辅材行业的特点就是,品类越全,客户越难被替代,单客价值也就越高。
但必须清醒地看到:这是一场「带血的整合」,份额是拿利润换来的。三棵树营收微增3.83%,净利润却下滑30.92%,经营现金流骤降97.5%,家装墙面漆销量涨了20.17%、单价却跌了7.26%;北新建材净利下滑28.72%;伟星新材营收降了8.71%,净利看着大涨43.9%,其实是1.25亿元投资收益撑起来的,扣非后照样下滑。
换句话说,辅材龙头是「抢到了份额,没抢到利润」。行业集中度确实在提升,但这是用价格战换来的集中度——整合的窗口期,也正是利润最薄的阵痛期。谁能熬过这段最薄的日子,谁才有资格吃到集中度提升的长期红利。
分化背后,是行业的五个趋势
通过对家居行业上市公司半年报的分析,管中窥豹,大概可以读出中国家居建材行业未来的五个趋势。
第一,需求结构反转。新房量价齐缩,二手房占比首破50%,存量时代正式到来。家居行业的增量,以后只能从「旧房焕新、存量改造、品质升级」里找。
第二,绑定度就是生死线。品类的命运,不是经营出来的,是「出生」决定的——绑定新房交付那一刻,周期就写进了财报。业绩最难看的,都在为「绑定」二字买单。这轮分化,本质是「基因」的分化。
第三,韧性不等于健康。虽然有些品类业绩看似稳住了、保住了份额,但利润全线承压。行业的下半场,命题已经从「有没有生意」变成「能不能赚钱」。
第四,出清与水分显形。从半年报成绩单来看,有的企业靠公允价值「假盈利」,有的企业靠投资收益撑净利,还有多家企业的「扭亏」经不起推敲,有的则要靠跨界收购保壳。行业的淘汰赛才刚开始不久,家居企业财报里的水开始往外挤了。
第五,出路正在收敛。家纺、软体、建材、家电的韧性,指向同一个方向——离地产远一点、离用户近一点、靠替换和改善吃饭。存量改造是唯一的确定性增量,出海是已验证的出口,辅材集中度提升、产业链重构是结构性的新变量。
后记
回到那句话:跟地产绑定多深,成绩单就有多难看。
这不是一句调侃,是一张行业的地形图。往后的家居建材企业,比的不是谁规模大,而是谁离地产远、谁离用户近、谁能在存量里找到新的活法。
而在这个过程中,家居建材企业必须要尽快适应存量市场,摆脱旧有增量时代地产新房的模式依赖,要尽快打造掘金存量市场的新模式,包括产品和服务模式的创新。
同时,所有的家居企业和企业主,也必须从存量时代的思维中走出,抛弃单纯追求大、追求快的发展执念。重新思考和定位企业的发展观,如何让企业发展的更稳健、经营更有质量。
家居企业是时候下定决心和地产解绑啦!
下一篇:没有了