十一还是那个十一,但家居行业的生意不是那个生意了
家居行业金九银十的市场规律正在被打破。
以往,每年九十月份都是装修旺季,家居建材行业市场热闹得很。尤其十一,更是商家必争的销售节点。可以说,各大品牌、各大商户使出浑身解数,营销方案更是五花八门,自然销量也都不错。
受行业景气度影响,这两年家居行业在十一期间热闹归热闹,但真正把货卖出去的少了。活动方案越做越复杂,投入越来越大,成交却越来越薄——这是行业里很多人的共同体感。
十一、五一,节假日的家居消费为什么不旺了?
如果把这个问题只归到「行情不好」四个字上,就等于没回答。
在笔者看来,它至少是五层原因叠加的结果——从宏观周期,到需求结构,到消费行为,再到供给格局,最后落到企业渠道布局变化和营销模式的转变。
周期底色:池子本身在变小
第一层,也是最不需要解释的一层:家装是地产的下游,地产不景气,装饰装修行业没有独立行情。
国家统计局数据显示,2026年1—8月,全国新建商品房销售面积49880万平方米,同比下降12.1%;销售额47470亿元,同比下降13.0%。更前端的指标更冷:房屋新开工面积同比下降24.8%,住宅新开工面积下降25.4%;房屋竣工面积下降23.7%,住宅竣工面积下降25.4%。
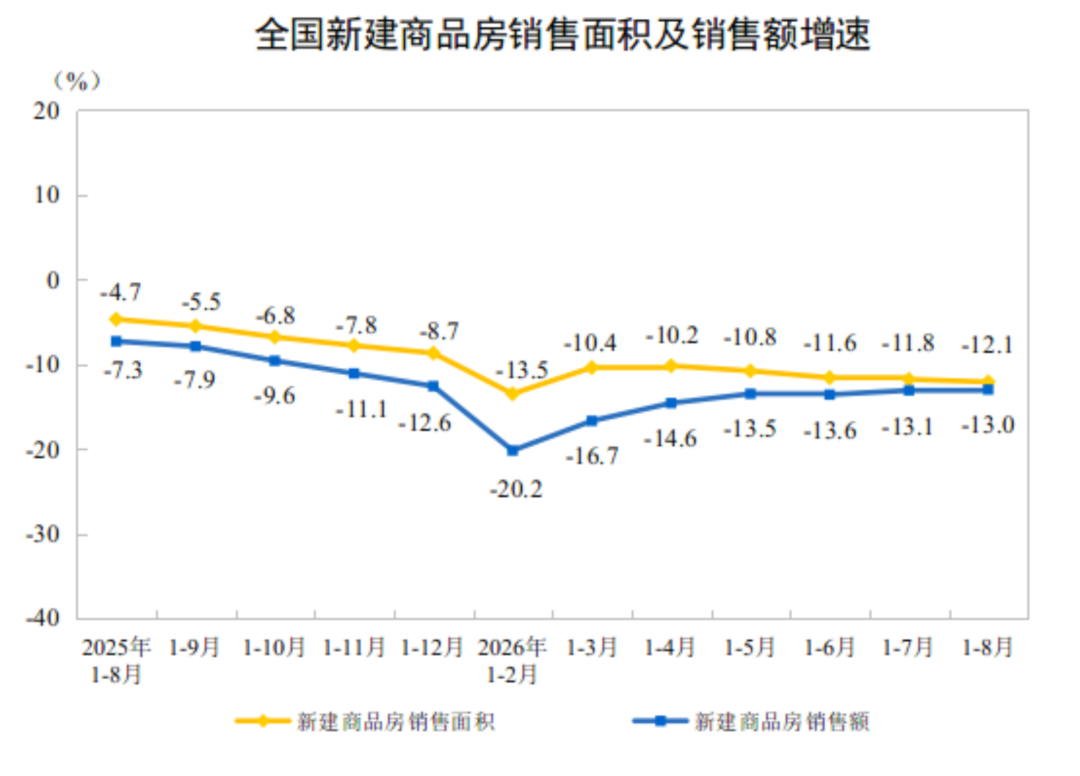
图源国家统计局
新开工和竣工意味着什么?意味着未来两年交付的新房数量。家装行业的客源基数,是被竣工面积提前锁定的。 房子没交,装修需求就不存在。这不是营销能解决的问题——一家门店再努力,也造不出本不存在的客户。
所以第一个结论是残酷的:今年的十一,不是「做得不够好」,而是「本来就不好做」。 这一点必须先认下来,后面的分析才有意义。
需求结构:改善型成为基本盘
第二层,是装修需求的性质变了。
过去家装的主力是刚需:买了新房,等着入住,必须赶工期。这种需求有明确的「时间线」——孩子九月要上学、房租下个月到期、婚期定在年底。有时间线要求,就有紧迫感;有紧迫感,促销节点才有杀伤力。
但现在的主力是改善型装修。有一个数据很能说明问题:根据住房城乡建设部数据,2026年1—8月,全国二手房交易网签面积54923万平方米,同比增长10.6%,已连续多个月高于新房销售面积。 房地产的市场交易格局正从「以新房交易居多」转向「以存量房交易居多」,这是一个重要变化。
二手房交易取代新房交易,意味着装修这件事的底层场景换了。买二手房的人,多数是已经有房住的人。他们装修,是「想装得更好一点」,不是「没地方住必须装」。于是:
·不必赶工期——反正现在住着;
·不必赶节点——什么时候开工,取决于手头资金、假期安排、家庭节奏;
·不必将就——反正住过一茬了,知道自己要什么。
这是典型的家装消费理性化:装修花钱的节奏不再由日历决定,而由业主自己的生活阶段决定。
消费行为:假期是假期,不是采购日
第三层,落在消费者身上。这一层有三个变化。
第一,假期的属性变了。
十一黄金周诞生于1999年,最初的政策目的就是「刺激消费」。二十多年下来,它的确成了国民集中采购的窗口。但今天,假期对城市中产的默认含义是休息和度假。七天长假,一年只有两次,机票酒店提前一个月订满,谁愿意把这七天耗在建材市场的停车场里?
对装修业主来说,逛建材城是一件高认知负荷的事:要比价格、要看材质、要算方案、要跟设计师和工长反复拉扯。这种状态和「放松」是天然对立的。假期越是稀缺,人们越不愿意把它花在决策上。
第二,促销的心理杠杆失效了。
以前十一靠什么?靠「限时」。满减、抽奖、定金翻倍,所有话术的内核都是制造紧迫感,让装修的业主相信「过了这个点就亏了」。
但这套逻辑的前提是信息不对称。而今天,超过70%的消费者在走进实体店之前,已经在社媒上完成了初步筛选和比价。价格、工艺、常见套路,全部是公开信息。当消费者比商家还懂行,人为制造的「限时」就不再有说服力。
「金九银十」这个词还在用,但它描述的已经是历史规律,不是当下现实。
第三,多次装修的业主,对「品质」的敏感度远高于对「折扣」的敏感度。
这一点常被低估。第二次、第三次装修的业主,是行业里最优质也最难伺候的客户。他们的决策重心,正从「价格敏感」转向「确定性敏感」——装修品质的确定性、交付工期的确定性、服务售后的确定性。对这类客户,「十一打折」是一个没有太大的说服力理由——他们最怕的从来不是买贵了,是买错了。
供给格局:行业内卷,价格战把十一的稀缺性打没了
第四层,也是所有原因里最直接作用在门店现场的一层:供给端严重过剩。
需求端在收缩,供给端还没出清,这是十一失灵的物理原因。行业内卷加剧,剩下的路只有一条:降价。
降价带来的是逼单能力的整体丧失:客流不足 → 加大折扣 → 价格体系崩坏 → 消费者认定「随时都能买到低价」 → 更加不会在特定节点集中购买 → 客流更不足。这个循环一旦转起来,就极难停下。
“十一”的核心逻辑本来是「稀缺性」,一年就这一次。 但当所有门店促销常态化后,结果就是不促不销;长此以往,促了也不好销。当大促从一年两次变成每月一次、每周一次,节点就不再稀缺。一个天天打折的行业,是不可能有所谓旺季的。
企业本位视角:流量入口和获客方式已经整体迁移
以上四层,讲的都是「为什么客户不来了」。但还有一层,是行业自身的变化问题:客户不是不装修了,是入口换了地方。
传统线下门店生意的命门是自然客流。而今天的自然客流,正在被四股力量同时截胡:
社交媒体和电商平台截流:短视频和攻略平台成了决策第一入口,电商销售比例还在不断攀升;
整装公司截流:整装渗透率还在不断提高,客户在整装大店里实现了所有材料的购物闭环;
设计师、工长截流:设计师的方案里,工长的推荐名单里,早就写好了品牌和型号;
社区和私域截流:老客户转介绍、小区团购、业主群运营等,营销场域离客户更近了。
未来的家居建材生意逻辑不再只是依赖「展示—迎客—推销—成交」的线下销售场景,流量入口的变化带来销售渠道多元化,传统的线下门店促销带来的效果会越来越差。
结论:不要再指望把十一做得更热闹
十一之所以不旺,根本原因是「节点驱动」这套经营逻辑本身正在失效。不是生意没有了,而是「节点」正在被「节奏」取代。
对于家装、建材家居行业来讲,接下来的方向不是「把十一做得更热闹」,而是三件事:
第一,把节点能力换成常态能力。 门店真正的竞争力,是「客户随时进来,都有理由当场下单」,而不是「等到十月一号再来」。
第二,从「卖产品」转向「卖确定性」。 存量改善,谁能够把不确定性消化掉,谁就能拿到溢价。在存量市场里,确定性本身就是最贵的产品。
第三,盯住被忽略的结构性增量。适老化改造、厨卫翻新、精装房加载、智能家居升级,这些都是「不用搬家、工期短、成本可控」的结构性增量市场机会,需要匹配存量业主「不着急、但想要更好」的心态。
最后回到那个老问题:十一还会旺吗?
答案是,大概率不会回到从前。但它也不必回到从前。因为真正该被淘汰的,从来不是某一个节日,而是那种「指望一个节点促销收割全年」的生意方式。
销量不是等来的,是每一天攒出来的,功夫在平常。
上一篇:家居企业要下决心和地产解绑啦!
下一篇:没有了