宜得利关店、宜家轻量化、摩恩撤前台……外资家居为何集体收缩?
当前,中国外资家居正在迎来一轮集中调整。宜得利大陆门店由100家缩减至78家;宜家转向社区小店轻量化运营;Nobia退出中国市场;摩恩剥离前端销售、保留国内制造基地;A.O.史密斯出让中国业务控股权。
虽然赛道各异、动作不同,但外资家居企业的集体收缩共同释放一个信号:依托外资光环、标准化产品、重资产门店的旧模式,在存量家居市场逐步失效。
密集调整:五种不同的“退守姿势”
宜得利:门店净减22家,平价日系零售遇瓶颈
宜得利曾是国内家居赛道里宜家之外最有代表性的外资平价零售样板,依靠高性价比、日系收纳、一站式小件家居快速拓店,巅峰时期门店破百家。截至2026年10月底,中国大陆门店收缩至78家,净关店22家,重庆、长沙、天津等多个区域市场网点被裁撤,布局重心向一线核心城市收拢。
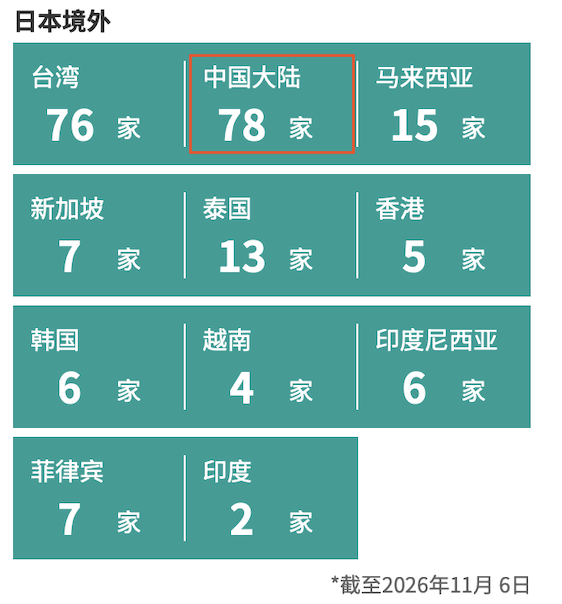
宜得利的困境,是平价家居零售赛道的典型矛盾:一边是本土家居集合店、直播电商持续挤压价格带;另一边,国内全屋定制、软装整装的一站式交付,分流了零散家具、小件家居的客流。它的“平价+日系”标签,在过去是差异化卖点,现在既要和本土供应链拼价格,又很难在整装、定制、落地服务上建立壁垒。
宜家:关掉蓝盒子大店,从目的地卖场变成城市触点
相比宜得利直接关店收缩,宜家选择的是模式改造。2026年初宜家官宣关停7家大型郊区商场,同时计划两年内新开十余家小型门店,把资源从大仓储式卖场,转向社区小店、设计订购中心、线上渠道、即时零售。
过去,宜家的核心逻辑是“目的地消费”,消费者驱车前往郊外大店,一次性采购家具、软装,顺带餐饮休闲。但当下购房需求转向存量翻新、局部改造,用户决策碎片化,不再愿意为一次买家具长途奔赴;同时本土整装、定制品牌离小区更近、交付更灵活。对此,宜家主动放弃重资产大店模式,降低单店投入,把门店变成线上成交的体验触点。
Nobia:瑞典橱柜巨头离场,定制赛道本土壁垒高
在橱柜、全屋定制这条赛道,外资品牌的撤退更为决绝。瑞典橱柜集团Nobia宣布关闭中国办公室,退出中国市场。定制家居是家居行业本土化程度最高的赛道:户型复杂、测量、设计、生产、安装、售后全链路本地化,交付链条长、售后纠纷多,极度依赖本地化工厂、本地经销商和安装团队。
海外橱柜品牌的标准化产品体系,很难适配国内千差万别的户型,溢价空间持续被压缩,盈利模型难以跑通,最终选择直接离场。
摩恩:砍掉本地销售前台,中国变成北美供应链工厂
摩恩的调整极具代表性,按照母公司富俊创新的重组方案,摩恩分阶段停止面向亚洲本地市场的商业运营,销售、市场、渠道前端团队逐步退出,2027年底完成调整;但常熟生产基地、广州研发中心、亚洲采购团队保留,未来产能、研发资源主要服务北美本土市场。
这是一个很现实的选择:中国依然是全球成本优秀、配套成熟的制造基地,但卫浴零售市场已经内卷到极致。国内卫浴品牌在工程渠道、家装渠道、线上直播、下沉市场全面铺开,价格、套餐、售后、本地化服务都形成优势。摩恩的品牌溢价不足以覆盖渠道和营销成本,本地零售业务持续承压,于是把中国市场角色从销售市场降级为北美供应链基地。
A.O.史密斯:出让控股权,用品牌授权换稳定收益
同样是老牌外资标杆,A.O.史密斯走出了第三条路径:不退出、不撤品牌,但是交出运营控制权。2026年10月,A.O.史密斯公告将中国业务主体81%股权出售给CPE源峰,自身保留19%股权与长期品牌授权协议,收取品牌授权费、分享剩余股权收益。
A.O.史密斯曾经凭借热水器、净水机,牢牢占据高端水家电心智,是外资家居家电本土化运营的标杆。但近年地产下行、本土品牌技术追赶、价格战加剧,中国区增长持续承压。这笔交易本质是:美方总部剥离经营压力,把复杂的本土渠道、整装、经销商、售后交给本土团队操盘,自己依靠品牌IP稳定变现,风险和投入大幅降低。
红利褪去,三重变量改写市场规则
五家企业,并不是统一“全面撤退”,但都不再持续重仓中国本土前端零售竞争。
外资家居品牌曾长期享受中国市场红利,核心源于三点:地产上行周期新房供给充足,海外设计与品质自带溢价;早期本土供应链、设计与交付能力薄弱,外资家居企业拥有明显优势;渠道格局简单,外资凭借大店与标准化产品就能抢占心智。
如今形势已变。地产进入存量时代,市场重心转向老房翻新、局部改造,订单碎片化、对上门服务要求高,外资标准化产品体系难以适配;本土供应链快速成熟,柔性生产、品控能力补齐,溢价空间不断压缩,整装集采渠道进一步分流份额;流量渠道持续分化,短视频、整装、设计师渠道成为主流,而外资总部决策链路长、政策灵活度不足,传统门店优势逐步失守。
但这轮调整,不等于外资家居全面溃败。一部分外资选择离场,是因为它的全球商业模式,无法匹配中国的户型、渠道、交付规则;一部分选择“前后台拆分”,吃中国供应链红利,但放弃零售红海;还有一部分像宜家,主动改造门店形态,寻找适配存量市场的新模型;A.O.史密斯的模式,甚至提供了一种“品牌IP和本土运营分开”的新样本。
逻辑重构:存量市场下外资品牌的两条生存路线
当前,中国家居市场的底层规则已经切换,外资家居企业比拼的是能不能匹配国内户型、能不能稳定交付、能不能控住售后成本、能不能跟上流量渠道变化。品牌光环只是加分项,不再是护城河。
未来,留在中国市场的外资家居建材品牌,大概率走向两种形态:一类是高度本土化:深度合资、本土团队主导、产品专门为中国户型和整装渠道开发,和本土品牌同台竞争; 另一类是轻资产IP化:保留品牌、研发、供应链调度,把销售、渠道、交付交给本土合作方,不再重资产自建前端销售网络,摩恩、A.O.史密斯已经走在这条路上。
零售类品牌,则走轻资产触点化路线,缩减远郊大店、加密城市小店,资源向核心大城市集中,以商圈、社区小型体验店、集合店点位替代重型自持卖场;门店只承载场景展示与方案咨询,库存、配送、安装交给本土合作方,线上承接流量,适配存量局改、小件零售需求。
这场外资家居的战略收缩,本质上是新旧市场逻辑的交接。未来,外资品牌想要立足,就必须找到属于自己的新位置。
上一篇:跨界高管能否破局?投行大佬、支付宝海外负责人、实业老兵入局家居赛道
下一篇:没有了