斥资1.21亿入局,慕思为何成为ST喜临门股东?
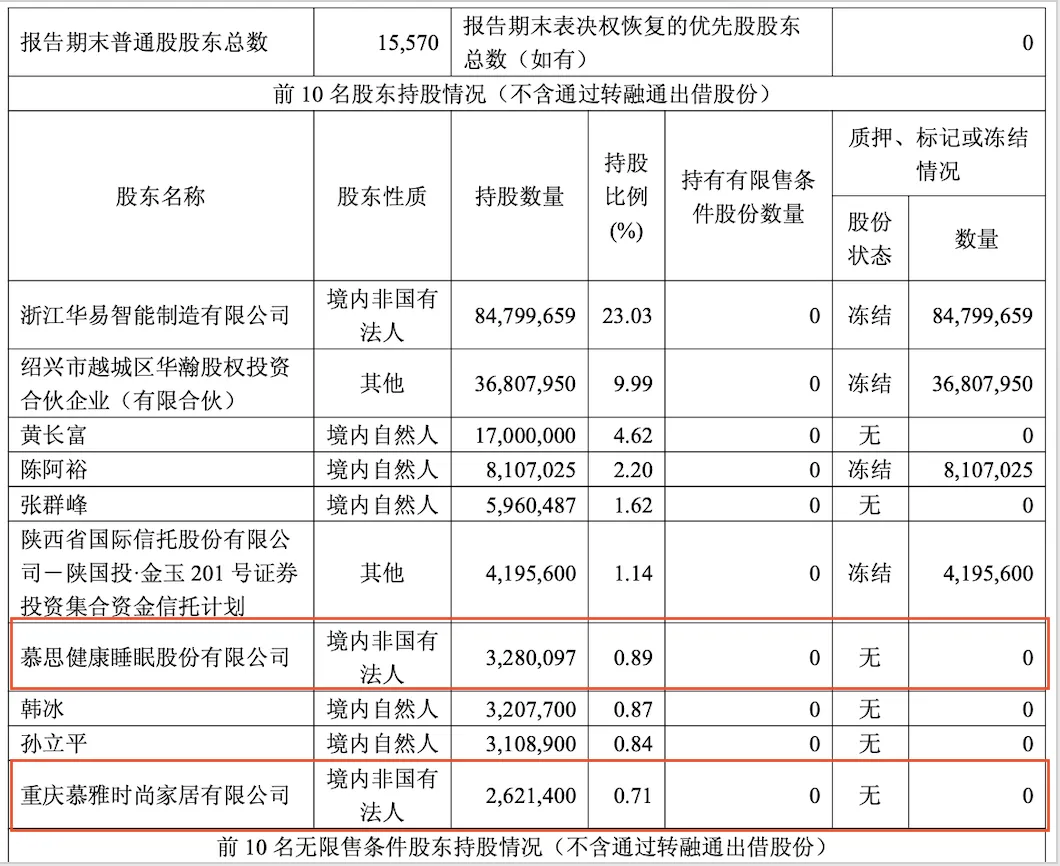
ST喜临门三季报股东名单里,慕思股份以328.01万股、0.89%持股跻身第七大股东;其全资孙公司重庆慕雅时尚同步新进第十大股东,持股262.14万股、占比0.71%,二者合计持股590.15万股,合计持股1.60%。其中,慕思股份直接持有的这部分股权,披露的投资成本为1.21亿元。
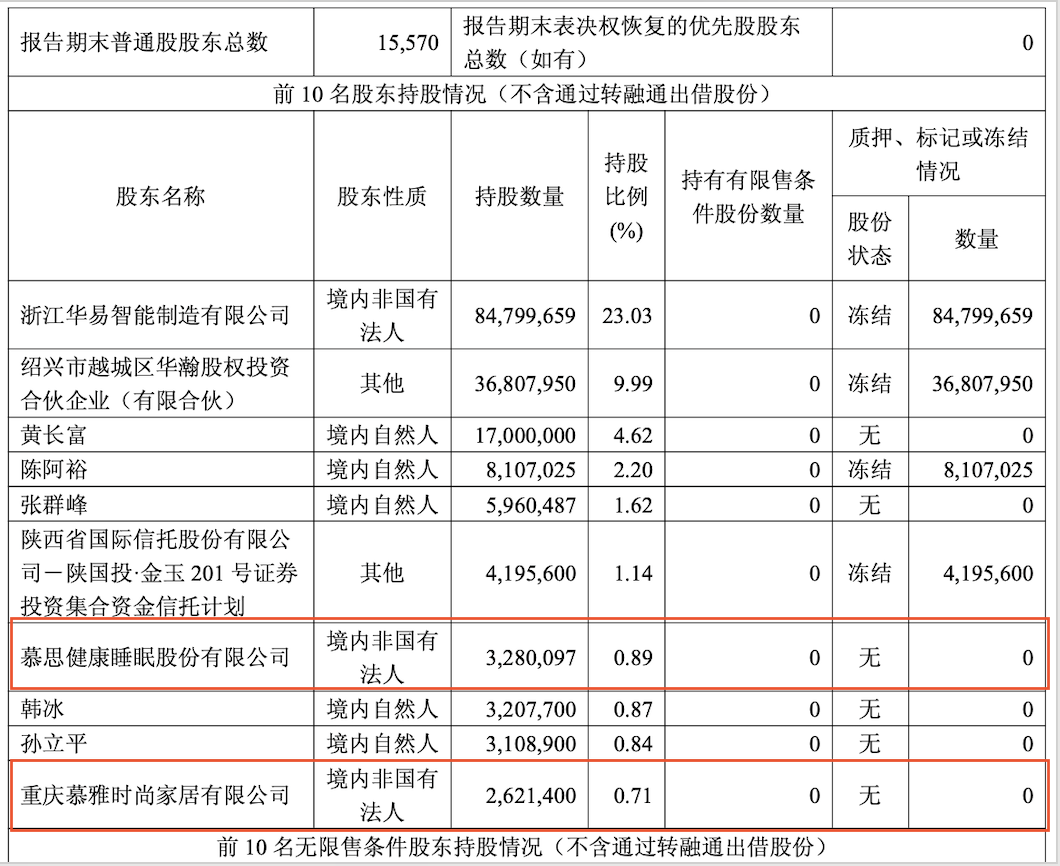
在喜临门深陷实控人资金占用、违规担保、预重整的复杂局面之下,这笔同行入股,远不止一次二级市场财务投资。
危机之下,喜临门仍具备硬核产业价值
喜临门的风险集中在控股股东层面。华易智造及其一致行动人全部股份已经冻结、轮候冻结,进入预重整程序,存在大额资金占用、违规担保等历史遗留问题,上市公司被实施其他风险警示。但上市公司主体经营底盘并未崩塌:多年沉淀下来的全国线下渠道网络、生产基地、稳定的酒店工程大客户资源、成熟供应链,是床垫行业里重资产、长周期、很难快速复刻的资产。
风险在大股东债务,资产价值留在上市公司。一旦重整方案理顺资金占用与担保问题、新投资人落地,喜临门的品牌与渠道资产就存在价值修复空间。这也是慕思作为直接竞品愿意逆势进场的底层前提。
逆势入局,慕思出手的三重产业考量
慕思与喜临门,是国内床垫赛道公认的两大头部玩家,且赛道高度重叠。慕思逆势重仓困境中的喜临门,动机可以拆解为三层。
一是产业价值抄底,锁定稀缺资产包。床垫行业集中度偏低,渠道、制造、工程客户资源,都需要长期沉淀。而喜临门的渠道与供应链资源,是行业内公认的优势板块,和慕思以C端零售、高端睡眠系统为主的结构天然互补。倘若重整落地、历史包袱清理完毕,喜临门的渠道、产能、品牌可以和慕思形成协同。
二是行业集中度加速提升的先手布局。家居行业进入存量周期,新房萎缩、流量见顶,内卷加剧,龙头整合优质资产是长期趋势。过去家居整合多是并购小品牌、代工工厂;而困境上市公司重整,是低成本获取成熟品牌、上市平台资质的路径。慕思此举,也是在为行业未来的并购整合积累样本、打通资本路径。
三是竞争格局的防御卡位。慕思作为产业股东在场,相当于在重整谈判桌上占据一个席位,对后续重组方案、资产处置、品牌独立存续与否施加影响,避免出现一个更强的竞品。
当然风险同样清晰。喜临门的资金占用、违规担保问题复杂,重整周期漫长,方案存在不确定性,债权人、原股东、潜在投资人多方诉求冲突,重整失败的风险并未完全消除。慕思这笔1.21亿投资,本身带着明确的风险对价,赌的是风险出清后的资产价值重估。
慕思这笔投资,本质是风险对价下的产业博弈。它一边瞄准喜临门沉淀多年的渠道、工程与供应链资产,一边提前锁死竞争格局,防止重整后杀出更强对手。但重整从来都是多方拉锯的漫长棋局,债权人、原股东、产业投资人诉求交错,变数重重。是捡到优质资产包,还是吞下烫手山芋,仍充满不确定性。